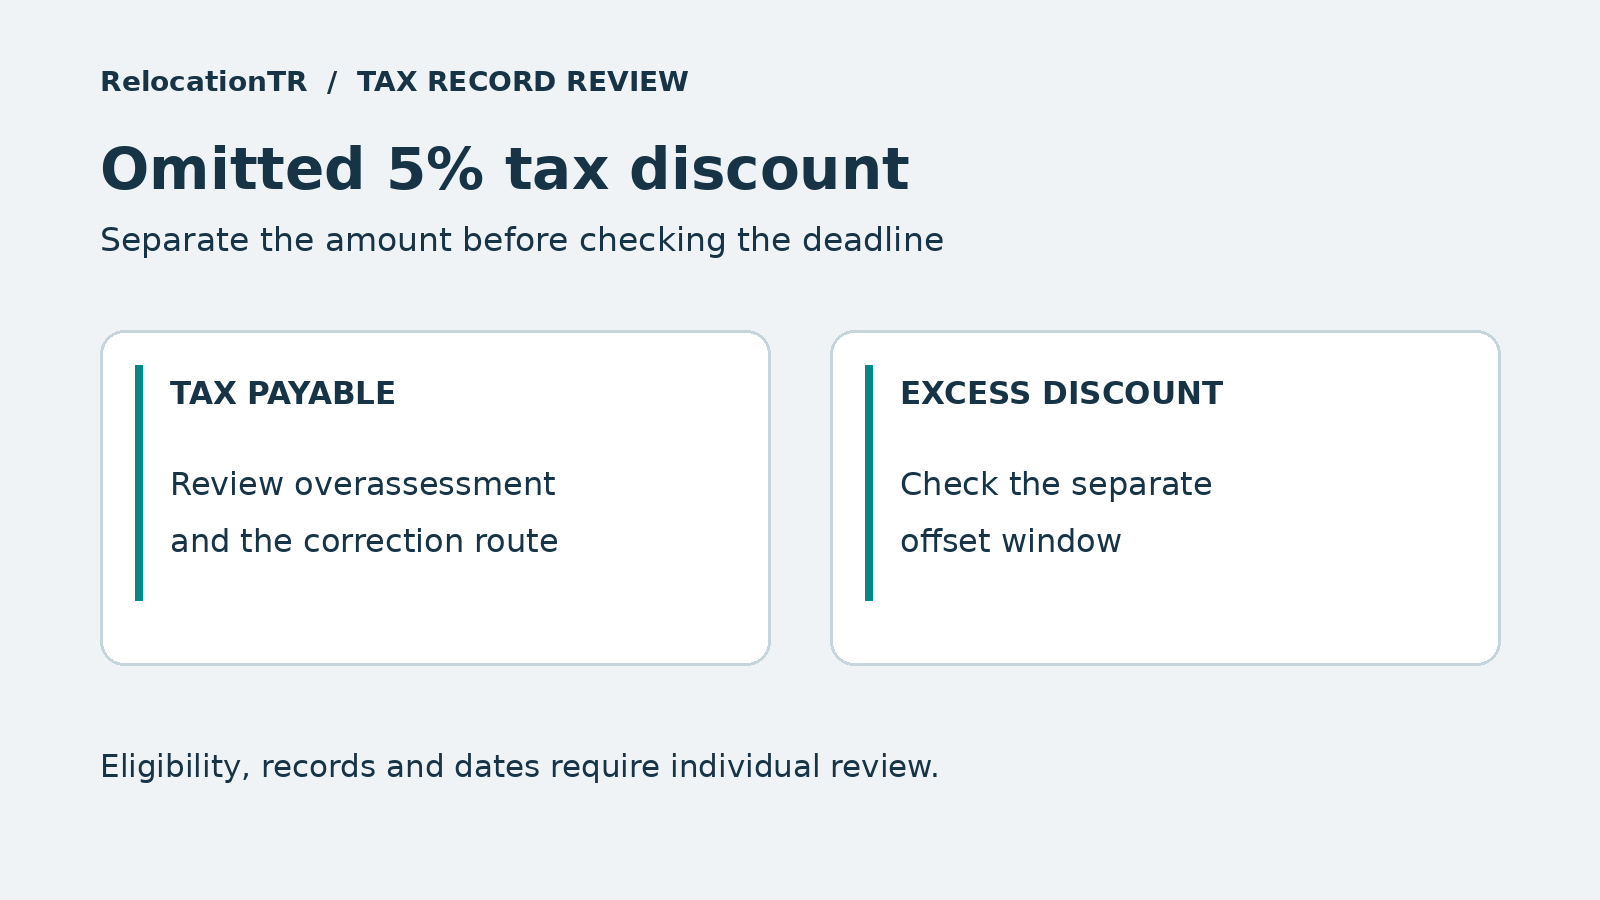
Если турецкая компания соответствовала условиям 5%-ной скидки для добросовестных налогоплательщиков, но не указала её в декларации, возможность исправления стоит проверить. Сумму нужно разделить: часть, уменьшающую налог к уплате по самой декларации, и превышающий её остаток. Для них нельзя автоматически применять один срок.
Что именно уменьшает скидка
Скидка по статье mükerrer 121 Закона о подоходном налоге уменьшает рассчитанный налог, а не налоговую базу и не ставку на пять процентных пунктов. Она доступна определённым плательщикам при выполнении установленных условий. Для деклараций, подлежащих подаче с 1 января 2026 года, установлен предел 12 млн TRY. При проверке старого периода нужны условия и предел соответствующего года.
Проверяют историю подачи деклараций, уплату налогов, задолженность, окончательные доначисления и другие ограничения. Само отсутствие долга сегодня ещё не доказывает, что все условия выполнялись на нужную дату.
Почему нужно разделить сумму
Часть скидки, которую можно было вычесть из налога к уплате по декларации, может быть предметом заявления об исправлении излишнего начисления. Основание и сумму подтверждают расчётом и документами.
Для остатка, превышающего налог к уплате, статья mükerrer 121 предусматривает зачёт в другие налоги, начисленные по декларациям плательщика, в течение одного полного года после установленного срока подачи годовой декларации. Не зачтённые за этот период суммы не возвращаются. Общая процедура исправления не означает, что этот специальный срок продлевается.
Что подтверждает решение 2023 года
Девятая палата Danıştay в решении от 5 октября 2023 года №E:2022/1947, K:2023/3407 рассмотрела пропущенную скидку в декларации за 2018 год. Право компании на скидку не оспаривалось. Суд признал расчётной ошибкой излишнее начисление в пределах налога, подлежавшего уплате по декларации, и отменил отказ в этой части для нового рассмотрения. Отказ по превышающему остатку оставлен в силе.
Это решение не подтверждает фактический возврат всей суммы и не гарантирует результат другой компании. Перед обращением нужно проверить её обстоятельства и последующую судебную практику.
Кейс: скидку обнаружили при проверке прошлых деклараций
Предположим, при годовой сверке владелец обнаружил пропущенную скидку. Попросите бухгалтера подготовить исходную декларацию, подтверждение начисления и оплаты, расчёт скидки по правилам того года и документы о выполнении условий.
Отдельной строкой покажите сумму, которая уменьшала налог по этой декларации. Остаток сопоставьте с другими начисленными налогами и специальным годичным сроком. Не включайте весь расчётный размер скидки в ожидаемые денежные поступления.
Как проверить срок обращения
VUK предусматривает письменное обращение об исправлении налоговой ошибки. Обычный срок связан со статьями 114 и 126: как правило, это пять лет с начала года, следующего за годом возникновения налогового требования, а не пять лет с момента обнаружения ошибки. Особые правила исчисления необходимо проверить отдельно.
Попросите консультанта указать конкретную крайнюю дату, процедуру обращения, сумму требования и доказательства. Если спор касается самого права на скидку, нельзя заранее считать, что он будет разрешён простой корректировкой расчётной ошибки.
Первичные источники
- Закон №193, mükerrer 121
- VUK: статьи 114, 116–117, 122, 124, 126
- GİB, информация о 5%-ной скидке, февраль 2026
- Danıştay, 9-я палата, 05.10.2023, E:2022/1947, K:2023/3407
Проверено 17 ноября 2026 года. Разбор не заменяет проверки права конкретного плательщика и сроков его обращения.