Компания может оплатить закупки с НДС и увидеть в декларации значительный остаток к переносу. Для следующего заказа поставщику всё равно нужны деньги. Прежде чем включать ожидаемый возврат в платёжный календарь, владельцу стоит выяснить, что именно стоит за этой строкой.
Что означает devreden KDV
Devreden KDV означает НДС, переносимый на следующие налоговые периоды. По общему правилу статьи 29(2) Закона №3065, если разрешённый к вычету входной НДС превышает начисленный НДС по облагаемым операциям, разница переносится, а не выплачивается автоматически. Сам размер остатка не устанавливает право на возврат.
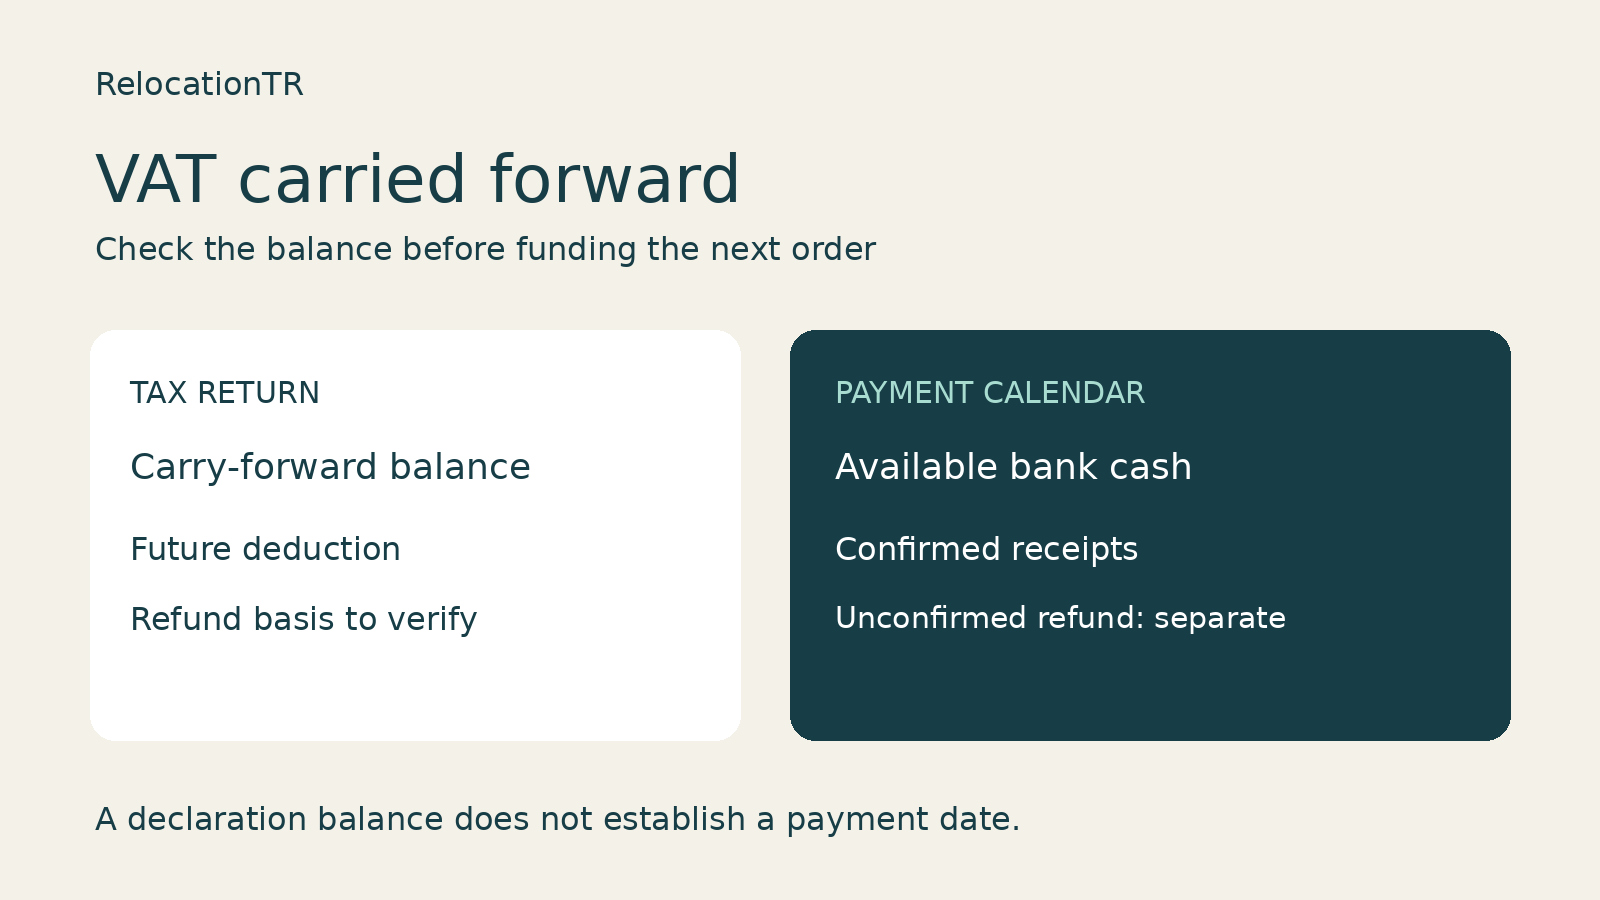
Перенос может уменьшить НДС к уплате в следующих периодах при соблюдении правил вычета. В платёжном плане это возможное уменьшение будущего налогового платежа, а не поступление на банковский счёт.
Когда появляется вопрос о возврате
Для возврата нужно отдельное предусмотренное законом основание. Например, статья 32 охватывает определённые освобождённые операции, включая соответствующий экспорт. Право оценивают по операции и относящемуся к ней НДС; весь переносимый остаток нельзя автоматически считать суммой к возврату.
Возврат деньгами и зачёт в счёт допустимой задолженности имеют разные последствия для ликвидности. Уточните, какой способ доступен, какие документы нужны и на какой стадии находится заявление. Поданная декларация, поданное заявление и завершённый возврат являются разными этапами.
Кейс: следующая закупка раньше ожидаемого возврата
Предположим, компания закупила материалы, часть продукции продала в Турции, часть экспортировала. В декларации остался НДС к переносу, а новый поставщик требует предоплату. Если весь остаток включить в план как скорое поступление, можно согласовать закупку без источника финансирования.
С бухгалтером разделите остаток: что переносится для будущего вычета, какая часть может относиться к операциям с правом на возврат и как рассчитана заявляемая сумма. Затем проверьте документы и фактический статус обращения. Для обычного экспорта товаров руководство GİB предусматривает, в частности, заявление, перечни счетов и таможенных документов, списки входного и относящегося к экспорту НДС и расчёт возврата. Состав пакета и способ рассмотрения зависят от режима.
Составьте два денежных сценария: без возврата до даты предоплаты и с поступлением в ожидаемый срок. Во втором отдельно обозначьте неподтверждённую дату. Если первый сценарий даёт дефицит, до принятия обязательства обсудите размер партии, график оплаты или финансирование. Не сокращайте резерв только потому, что в декларации появился большой остаток.
Что запросить у бухгалтера
Попросите одну сверку: остаток на начало периода, входной НДС, использованный вычет, перенос на конец периода и отдельно расчёт заявленного возврата. К нему приложите основание, период, подтверждение подачи, перечень недостающих документов, ответственного и дату следующей проверки статуса.
Срок заявления и срок получения денег нужно учитывать отдельно. Для операций статьи 32 закон устанавливает предельный срок требования до конца второго календарного года, следующего за периодом операции; это не обещание выплаты к этой дате. Другие основания требуют проверки собственных правил. Рабочий результат для владельца: понятный источник оплаты следующей закупки и документально подтверждённый статус каждой ожидаемой суммы.
Официальные источники
Закон №3065, статьи 29 и 32; GİB, KDV Genel Uygulama Tebliği, II/A-1.1.4.1 и IV/A-8.2. Проверено 6 ноября 2026 года. Условия конкретной операции и действующий порядок возврата следует сверить с бухгалтером.